Die beste Krankenkasse ist selten die billigste, sondern die, deren Zusatzleistungen Sie aufgrund der Bedingungen im Kleingedruckten tatsächlich in Anspruch nehmen können.
- Der wahre Wert einer Kasse liegt in den passgenauen Satzungsleistungen (z. B. Osteopathie), nicht allein im niedrigen Zusatzbeitrag.
- Die kostenlose Familienversicherung hat klare Einkommens- und Altersgrenzen, deren Überschreitung zu unerwarteten Kosten führt.
- Maximale Ersparnis wird oft durch die clevere Kombination von Kassen-Präventionskursen und steuerfreien Zuschüssen vom Arbeitgeber erzielt.
Empfehlung: Prüfen Sie vor einem Wechsel gezielt die Detailbedingungen der Satzungsleistungen, die für Ihren Lebensstil (Sport, Familie) relevant sind, anstatt sich von der reinen Anzahl an Extras oder dem Beitragssatz leiten zu lassen.
Die Suche nach der perfekten gesetzlichen Krankenkasse (GKV) gleicht oft einem Labyrinth. Monat für Monat überweisen Sie einen nicht unerheblichen Teil Ihres Einkommens, doch wenn es um konkrete Bedürfnisse wie eine professionelle Zahnreinigung, einen Yogakurs zum Stressabbau oder eine osteopathische Behandlung geht, fühlen sich viele Versicherte alleingelassen. Die Versuchung ist gross, dem Lockruf der Kasse mit dem niedrigsten Zusatzbeitrag zu folgen, in der Hoffnung, das System auszutricksen und monatlich bares Geld zu sparen.
Die gängigen Ratschläge sind bekannt: Vergleichen Sie die Beitragssätze, nutzen Sie Bonusprogramme und achten Sie auf die Höhe der Rückerstattungen. Doch dieser oberflächliche Vergleich führt oft in eine Sackgasse. Er übersieht den entscheidenden Faktor, der über hunderte Euro an tatsächlicher Ersparnis oder Mehrausgaben pro Jahr entscheidet. Was, wenn der wahre Hebel nicht im Beitragssatz, sondern im tiefen Verständnis der sogenannten Satzungsleistungen und ihrer oft übersehenen Fallstricke liegt?
Dieser Leitfaden verfolgt einen anderen Ansatz. Anstatt nur an der Oberfläche zu kratzen, tauchen wir tief in die Mechanik der GKV-Leistungen ein. Wir entlarven die Denkfehler, die bei der Kassenwahl zu teuren Fehlentscheidungen führen, und zeigen Ihnen, wie Sie die Leistungen, die für Sie als sportlich aktive Person oder für Ihre Familie wirklich zählen, nicht nur finden, sondern auch garantiert erhalten. Es geht darum, das System zu verstehen, um es optimal für die eigene Gesundheit und den eigenen Geldbeutel zu nutzen.
Um Ihnen eine klare Orientierung zu geben, beleuchtet dieser Artikel die entscheidenden Aspekte Schritt für Schritt. Wir analysieren, wann sich ein Wechsel wirklich lohnt, welche Fristen Sie beachten müssen und wie Sie die verborgenen Potenziale für Ihre Gesundheit und Finanzen heben.
Inhaltsverzeichnis: Welche Krankenkasse zahlt die meisten Extras für Familien und Sportler?
- Lohnt sich der Wechsel zu einer billigen Kasse, wenn dafür Osteopathie wegfällt?
- Wie sparen Sie bis zu 600 € Beitrag, wenn Sie nie krank sind?
- Wann fliegt das Kind aus der kostenlosen Familienversicherung raus?
- Der Fehler, nicht ins Kleingedruckte bei Satzungsleistungen zu schauen
- Wann ist der Stichtag für die Kündigung und übernimmt die neue Kasse das?
- Familienversicherung oder eigene Police: Was gilt für Kinder von privat versicherten Eltern?
- Yoga oder Rückenkurs: Was muss der Arbeitgeber bezuschussen?
- Wie bekommen Sie Ihren Yoga-Kurs zu 80% von der Krankenkasse bezahlt?
Lohnt sich der Wechsel zu einer billigen Kasse, wenn dafür Osteopathie wegfällt?
Die Entscheidung für eine Krankenkasse wird häufig von einer einzigen Kennzahl dominiert: dem Zusatzbeitrag. Eine Kasse, die 0,2 Prozentpunkte günstiger ist, verspricht eine monatliche Ersparnis. Doch dieses simple Kalkül wird zur Kostenfalle, sobald individuelle Gesundheitsleistungen wie Osteopathie ins Spiel kommen. Eine nicht erstattete Behandlung kann die jährliche Ersparnis durch einen niedrigeren Beitragssatz schnell zunichtemachen. Denn laut aktuellen Marktdaten kosten osteopathische Behandlungen zwischen 70 und 150 € pro Sitzung – eine Summe, die ohne Kassenzuschuss vollständig aus eigener Tasche zu zahlen ist.
Der entscheidende Faktor ist hier das Kosten-Nutzen-Kalkül. Angenommen, Sie sparen durch einen Kassenwechsel 15 € pro Monat, also 180 € im Jahr. Wenn Sie jedoch nur drei Osteopathie-Sitzungen im Jahr benötigen, die Ihre alte, teurere Kasse grosszügig bezuschusst hätte, Ihre neue Billigkasse aber nicht, zahlen Sie schnell über 300 € selbst. Ihre vermeintliche Ersparnis hat sich in einen Verlust von 120 € verwandelt. Hier zeigt sich, dass der wahre Wert einer Kasse nicht im Beitragssatz, sondern im Wirkungsgrad der Satzungsleistungen liegt, die Sie tatsächlich nutzen.
Die Unterschiede bei der Erstattung sind enorm, wie ein Blick auf die Angebote verschiedener Kassen zeigt. Während einige Kassen gar nichts zahlen, bieten andere attraktive Pakete. Die genauen Konditionen sind entscheidend für eine fundierte Wahl.
| Krankenkasse | Erstattung pro Sitzung | Max. Sitzungen/Jahr | Jahresbudget |
|---|---|---|---|
| Techniker (TK) | 40€ | 3 | 120€ |
| BKK24 | 60€ (80%) | 6 | 360€ |
| KKH | 60€ | 4 | 240€ |
Wie sparen Sie bis zu 600 € Beitrag, wenn Sie nie krank sind?
Für Versicherte, die selten oder nie einen Arzt aufsuchen, erscheint der monatliche Krankenkassenbeitrag oft wie eine Zahlung ohne Gegenleistung. Doch anstatt nur den Beitrag zu minimieren, bieten viele Kassen intelligente Wege, um gesundheitsbewusstes Verhalten finanziell zu belohnen. Das grösste Potenzial liegt dabei in der Kombination von Wahltarifen mit Beitragsrückerstattung und strategisch genutzten Bonusprogrammen. Diese Instrumente können zusammen eine Ersparnis von bis zu 600 € oder mehr pro Jahr ermöglichen.
Ein Wahltarif mit Beitragsrückerstattung funktioniert nach einem einfachen Prinzip: Nehmen Sie und Ihre mitversicherten Familienangehörigen innerhalb eines Kalenderjahres keine ärztlichen Leistungen (ausgenommen Vorsorgeuntersuchungen und Schutzimpfungen) in Anspruch, erstattet Ihnen die Kasse einen Teil Ihrer gezahlten Beiträge zurück. Dies kann bis zu einem vollen Monatsbeitrag entsprechen. Bei einem Bruttoeinkommen von 4.500 € sind das bereits über 400 €.
Zusätzlich dazu belohnen Bonusprogramme aktive Gesundheitsvorsorge. Für nachgewiesene Aktivitäten wie die Mitgliedschaft im Fitnessstudio oder Sportverein, Vorsorgeuntersuchungen (Zahnarzt, Krebsvorsorge) oder einen BMI im Normalbereich erhalten Sie Bonuspunkte. Diese Punkte können oft in Geldprämien umgewandelt werden, die je nach Kasse bis zu 200 € oder 300 € betragen können. Werden beide Systeme – Wahltarif und Bonusprogramm – konsequent genutzt, ist eine Gesamterstattung von 600 € pro Jahr ein realistisches Ziel für gesunde und aktive Versicherte.
Wann fliegt das Kind aus der kostenlosen Familienversicherung raus?
Die beitragsfreie Familienversicherung ist einer der grössten finanziellen Vorteile der GKV für Familien. Doch diese Leistung ist an klare Alters- und Einkommensgrenzen geknüpft, deren Unkenntnis zu unerwarteten Versicherungslücken und Nachzahlungen führen kann. Es gibt drei kritische Lebensphasen, in denen die Familienversicherung für Kinder endet.
Grundsätzlich sind Kinder bis zur Vollendung des 18. Lebensjahres familienversichert. Befindet sich das Kind nicht in einer Berufsausbildung und ist nicht erwerbstätig, verlängert sich dieser Zeitraum bis zum 23. Geburtstag. Für Kinder in Schul- oder Berufsausbildung oder im Studium gilt die Versicherung sogar bis zum 25. Geburtstag. Eine entscheidende Hürde ist jedoch das eigene Einkommen des Kindes. Sobald das regelmässige monatliche Gesamteinkommen eine bestimmte Grenze überschreitet, endet die Familienversicherung sofort. Laut einer Regelung der Verbraucherzentrale liegt die monatliche Einkommensgrenze für Familienversicherte bei 505 € (Stand 2024). Bei Ausübung eines Minijobs erhöht sich diese Grenze auf 538 €.
Besondere Aufmerksamkeit erfordern Übergangsphasen, wie die Zeit zwischen Schulabschluss und Beginn von Ausbildung oder Studium. Auch nach dem Studienabschluss bis zur ersten Festanstellung gelten spezielle Regeln. Ein Auslandsstudium innerhalb der EU ist meist unproblematisch, solange das Kind mit der Europäischen Krankenversicherungskarte (EHIC) abgesichert ist. Ausserhalb der EU wird jedoch oft eine separate Auslandskrankenversicherung notwendig.
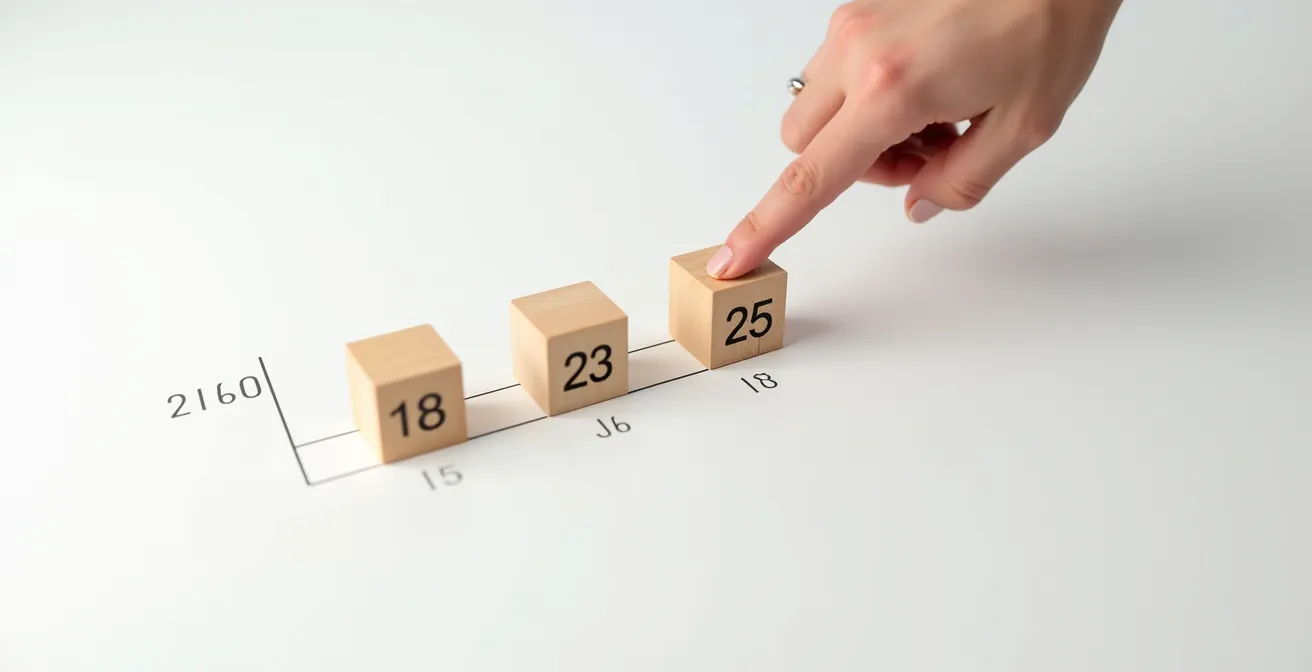
Diese visuellen Meilensteine verdeutlichen die kritischen Punkte, an denen Eltern den Versicherungsstatus ihrer Kinder proaktiv prüfen müssen, um eine Deckungslücke und die Notwendigkeit einer teureren freiwilligen oder studentischen Versicherung zu vermeiden.
Der Fehler, nicht ins Kleingedruckte bei Satzungsleistungen zu schauen
Viele Versicherte vergleichen Krankenkassen anhand einer simplen Checkliste: „Zahlt die Kasse Osteopathie? Ja/Nein.“ Dieser oberflächliche Blick ist jedoch der häufigste und teuerste Fehler bei der Kassenwahl. Das wahre Einsparpotenzial oder die Kostenfalle verbirgt sich im Kleingedruckten der sogenannten Satzungsleistungen. Dies sind freiwillige Zusatzleistungen, deren Umfang und Bedingungen jede Kasse individuell festlegt.
Ein „Ja“ bei Osteopathie kann bedeuten, dass die Kasse 30 € für maximal 2 Sitzungen pro Jahr erstattet (Gesamtwert: 60 €), während eine andere Kasse 80 % von bis zu 60 € für 6 Sitzungen übernimmt (Gesamtwert: 360 €). Der Unterschied beträgt 300 € pro Jahr. Ähnliche Fallstricke lauern bei professioneller Zahnreinigung, Reiseimpfungen oder sportmedizinischen Untersuchungen. Entscheidend sind nicht die angebotenen Leistungen an sich, sondern die konkreten Erstattungsmodalitäten, die oft an spezifische Bedingungen geknüpft sind. Diese Details bestimmen, ob eine Leistung für Sie wertvoll oder praktisch wertlos ist.
Um diese „Bedingungsfallen“ zu umgehen, ist eine detaillierte Prüfung unerlässlich. Die folgende Checkliste hilft Ihnen dabei, die richtigen Fragen zu stellen, bevor Sie sich für eine neue Krankenkasse entscheiden.
Ihre Checkliste zur Prüfung von Satzungsleistungen
- Deckelung prüfen: Ist die Erstattung pro Jahr (Globalbudget für mehrere Leistungen) oder pro einzelner Massnahme gedeckelt?
- Verordnung klären: Benötigen Sie eine ärztliche Verordnung, oft in Form eines Privatrezepts, um die Leistung in Anspruch nehmen zu können?
- Qualifikation verifizieren: Muss der Therapeut (z.B. Osteopath) bestimmte Qualifikationen nachweisen, wie die Mitgliedschaft in einem Berufsverband oder eine Mindestausbildungsdauer von 1.350 Stunden?
- Netzwerk-Check: Ist die Erstattung auf bestimmte Partner-Therapeuten oder -Studios in Ihrer Region beschränkt?
- Budget-Art vergleichen: Handelt es sich um ein separates Budget nur für diese eine Leistung oder wird sie aus einem allgemeinen Gesundheitskonto bezahlt, das auch für andere Extras gilt?
Satzungsleistungen können jederzeit Änderungen unterliegen. Informieren Sie sich bei Ihrer Krankenkasse, bevor Sie Leistungen in Anspruch nehmen.
– krankenkassen.de, Portal für Krankenkassenvergleiche
Wann ist der Stichtag für die Kündigung und übernimmt die neue Kasse das?
Die Sorge vor bürokratischem Aufwand und komplizierten Kündigungsfristen hält viele Versicherte von einem Kassenwechsel ab. Doch der Prozess wurde in den letzten Jahren erheblich vereinfacht. Die wichtigste Neuerung: Sie müssen Ihrer alten Krankenkasse nicht mehr selbst kündigen. Diesen Schritt übernimmt Ihre neue Wunschkasse für Sie. Ihre Aufgabe beschränkt sich darauf, einen Mitgliedsantrag bei der neuen Kasse zu stellen.
Eine zentrale Rolle spielt die Bindungsfrist. Seit 2021 sind Sie an eine neue Krankenkasse in der Regel nur noch 12 Monate gebunden, anstatt der früheren 18 Monate. Nach Ablauf dieser Frist können Sie jederzeit mit einer Kündigungsfrist von zwei vollen Kalendermonaten wechseln. Ein Sonderkündigungsrecht besteht zudem immer dann, wenn Ihre Kasse den Zusatzbeitrag erhöht.
Der Zeitablauf ist einfach zu verstehen: Der Wechsel erfolgt immer zum Ende des übernächsten Monats. Ein konkretes Beispiel verdeutlicht dies: Wenn Sie sich im März entscheiden, zur Barmer zu wechseln, und den Antrag stellen, endet Ihre bisherige Mitgliedschaft zum 31. Mai. Ab dem 1. Juni sind Sie dann nahtlos bei der Barmer versichert. Es entsteht keine Versicherungslücke.
Diese Visualisierung zeigt den reibungslosen Übergang. Ihre alte Versicherungskarte bleibt bis zum letzten Tag des übernächsten Monats gültig, bevor die neue Karte und der neue Versicherungsschutz greifen. Der Prozess ist darauf ausgelegt, für Sie als Versicherten so unkompliziert wie möglich zu sein.
Familienversicherung oder eigene Police: Was gilt für Kinder von privat versicherten Eltern?
Für Familien, in denen ein Elternteil privat (PKV) und der andere gesetzlich (GKV) versichert ist, stellt sich oft die komplexe Frage nach der Versicherung der Kinder. Entgegen der landläufigen Meinung ist eine beitragsfreie Familienversicherung in der GKV hier nicht immer möglich. Die Entscheidung hängt von zwei Faktoren ab: dem Einkommensverhältnis der Eltern und der Überschreitung einer bestimmten Einkommensgrenze.
Die Regel ist eindeutig: Eine beitragsfreie Familienversicherung für das Kind in der GKV ist ausgeschlossen, wenn zwei Bedingungen gleichzeitig erfüllt sind:
- Der privat versicherte Elternteil verdient mehr als der gesetzlich versicherte Elternteil.
- Das Einkommen des privat versicherten Elternteils liegt über der Jahresarbeitsentgeltgrenze (JAEG).
Für das Jahr 2024 gilt hierbei laut offiziellen Angaben die Jahresarbeitsentgeltgrenze von 69.300 Euro. Trifft beides zu, muss das Kind entweder kostenpflichtig in der GKV (als freiwilliges Mitglied) oder in der PKV versichert werden, was in beiden Fällen zusätzliche monatliche Kosten verursacht.
Diese Regelung kann zu erheblichen finanziellen Unterschieden führen, wie eine Beispielrechnung zeigt. Gerade für Familien mit mittlerem bis höherem Einkommen kann die GKV trotz höherer Beitragssätze für den Hauptverdiener in der Gesamtschau günstiger sein.
Kostenvergleich für eine Familie mit zwei Kindern
In einer Beispielfamilie, in der beide Eltern gesetzlich versichert sind, fallen bei einem Gesamteinkommen von 6.000 € monatliche GKV-Beiträge von ca. 1.050 € an. Die Kinder sind beitragsfrei mitversichert. Wäre der Hauptverdiener in der PKV, müsste die Familie für sich und die zwei Kinder separate PKV-Beiträge zahlen, die sich schnell auf über 900 € summieren können. Obwohl der Beitrag für den Einzelnen in der PKV niedriger sein mag, sind die Gesamtkosten für die Familie in diesem Szenario in der GKV oft deutlich geringer, da für Angehörige keine Extra-Prämie anfällt.
Yoga oder Rückenkurs: Was muss der Arbeitgeber bezuschussen?
Viele Arbeitnehmer wissen nicht, dass sie für Gesundheitskurse wie Yoga, Rückenschule oder Stressmanagement doppelt profitieren können: einmal durch ihre Krankenkasse und einmal durch ihren Arbeitgeber. Der Arbeitgeber ist zwar nicht verpflichtet, Kurse zu bezuschussen, doch viele Unternehmen nutzen die Möglichkeiten der betrieblichen Gesundheitsförderung (BGF), um ihre Mitarbeiter zu unterstützen und gleichzeitig Steuern zu sparen.
Der Schlüssel liegt in der Kombination von zwei verschiedenen gesetzlichen Regelungen. Zum einen kann der Arbeitgeber nach § 3 Nr. 34 EStG bis zu 600 Euro pro Mitarbeiter und Jahr steuerfrei für qualifizierte Massnahmen zur Gesundheitsförderung aufwenden. Darunter fallen zertifizierte Kurse zur Bewegung, Ernährung oder Stressbewältigung. Dieser Betrag ist ein Freibetrag, der zusätzlich zum Gehalt gewährt werden kann.
Unabhängig davon hat jeder gesetzlich Versicherte Anspruch auf Zuschüsse für Präventionskurse nach § 20 SGB V durch seine Krankenkasse. Die meisten Kassen bezuschussen zwei Kurse pro Jahr. Die Höhe der Erstattung variiert, liegt aber oft bei 75 € bis 100 € pro Kurs. So bezuschusst beispielsweise die Barmer zwei Kurse pro Jahr mit bis zu 75 € für Präsenzkurse oder bis zu 100 € für Online-Kurse. Die clevere Strategie besteht darin, beide Töpfe auszuschöpfen. Sie können einen Kurs vom Arbeitgeber im Rahmen der BGF finanzieren lassen und einen zweiten, anderen Kurs über Ihre Krankenkasse abrechnen. So maximieren Sie die finanzielle Unterstützung für Ihre Gesundheitsaktivitäten, ohne die Budgets zu vermischen.
Das Wichtigste in Kürze
- Bedingungen vor Beitrag: Prüfen Sie die Detailregelungen (Qualifikation des Therapeuten, max. Sitzungszahl) von Satzungsleistungen, bevor Sie auf einen niedrigeren Zusatzbeitrag wechseln.
- Töpfe kombinieren: Nutzen Sie sowohl die steuerfreien Zuschüsse des Arbeitgebers (bis 600 €) als auch die Präventionskurs-Erstattungen Ihrer Krankenkasse (ca. 2x 75 €) parallel.
- Lebensphasen beachten: Kontrollieren Sie proaktiv die Einkommens- und Altersgrenzen (18, 23, 25 Jahre) für die Familienversicherung Ihrer Kinder, um Kostenfallen zu vermeiden.
Wie bekommen Sie Ihren Yoga-Kurs zu 80% von der Krankenkasse bezahlt?
Die Zusage einer Krankenkasse, einen Präventionskurs wie Yoga oder Pilates zu bezuschussen, ist oft an eine entscheidende, aber leicht zu übersehende Bedingung geknüpft: Der Kurs und der Kursleiter müssen von der Zentralen Prüfstelle Prävention (ZPP) zertifiziert sein. Nur wenn ein Kurs in der offiziellen Datenbank der ZPP gelistet ist, ist eine Erstattung durch die gesetzlichen Krankenkassen garantiert. Ein Kurs im Fitnessstudio um die Ecke, auch wenn er „Gesundheits-Yoga“ heisst, wird ohne dieses Siegel nicht bezuschusst.
Die meisten Kassen übernehmen nach erfolgreicher Teilnahme 80% der Kursgebühren, jedoch nur bis zu einem Maximalbetrag. In der Praxis übernehmen die meisten Kassen zwischen 75 und 100 Euro pro Kurs, in der Regel für zwei Kurse pro Jahr. Um sicherzustellen, dass Sie diese Erstattung reibungslos erhalten, folgen Sie einem einfachen 3-Schritte-Prozess:
- Kurszertifizierung VOR der Buchung prüfen: Suchen Sie auf der Webseite Ihrer Krankenkasse oder direkt in der ZPP-Kursdatenbank nach zertifizierten Angeboten in Ihrer Nähe. Buchen Sie erst, wenn Sie die Zertifizierung bestätigt haben.
- Kurs vollständig besuchen und bezahlen: Die Erstattung erfolgt erst nach Kursende. Eine regelmässige Teilnahme (meist mindestens 80% der Termine) ist Voraussetzung. Sie treten finanziell in Vorleistung und bezahlen die volle Kursgebühr an den Anbieter.
- Nachweise einreichen: Nach Abschluss des Kurses erhalten Sie vom Anbieter eine Teilnahmebescheinigung. Reichen Sie diese Bescheinigung zusammen mit dem Zahlungsbeleg (Rechnung) bei Ihrer Krankenkasse ein. Dies geschieht am einfachsten digital über die App oder das Online-Portal Ihrer Kasse.
Durch die Einhaltung dieser Reihenfolge stellen Sie sicher, dass Ihr Engagement für Ihre Gesundheit auch finanziell belohnt wird und Sie nicht auf den Kosten sitzen bleiben. Der Mehraufwand bei der Suche nach einem zertifizierten Kurs zahlt sich am Ende aus.
Der nächste logische Schritt ist nun, Ihr persönliches Anforderungsprofil zu definieren und gezielt die Satzungsleistungen potenzieller Kassen zu vergleichen. Nur so stellen Sie sicher, dass Ihre Krankenkasse nicht nur auf dem Papier, sondern auch in der Praxis die beste für Sie ist.
Häufige Fragen zum Thema Krankenkassenleistungen und Wechsel
Bis zu welchem Alter können Kinder familienversichert sein?
Kinder können grundsätzlich bis zum 18. Geburtstag in der kostenlosen Familienversicherung bleiben. Wenn sie danach keine Erwerbstätigkeit aufnehmen, verlängert sich der Anspruch bis zum 23. Geburtstag. Für Kinder in einer Schul- oder Berufsausbildung oder einem Studium gilt die Versicherung sogar bis zur Vollendung des 25. Lebensjahres, vorausgesetzt, ihr eigenes Einkommen überschreitet nicht die gesetzlichen Grenzen.
Was passiert mit der Familienversicherung bei einem Auslandsstudium?
Bei einem Studium in einem EU-Land kann die Familienversicherung in der Regel bestehen bleiben. Die Europäische Krankenversicherungskarte (EHIC) sichert die medizinische Versorgung vor Ort ab. Bei einem Studium ausserhalb der EU ist die Familienversicherung meist nicht ausreichend; hier wird der Abschluss einer zusätzlichen, privaten Auslandskrankenversicherung dringend empfohlen, um hohe Kosten im Krankheitsfall zu vermeiden.
Welche Übergangsphasen nach der Schule sind für die Versicherung kritisch?
Besonders kritisch sind die Phasen zwischen dem Schulabschluss und dem Beginn einer Ausbildung oder eines Studiums sowie die Zeit nach dem Studienende bis zur Aufnahme der ersten sozialversicherungspflichtigen Beschäftigung. In diesen Lücken können spezielle Regelungen greifen oder der Versicherungsstatus muss aktiv geklärt werden, um eine Unterbrechung des Schutzes zu verhindern.